
हमारे प्रोडक्ट्स
 कार्ड्स
 इंश्योरेंस
 इन्वेस्टमेंट
 स्टॉक मार्केट
 इलेक्ट्रानिक्स मॉल
 सिबिल स्कोर
 नॉलेज सेंटर
 कैलकुलेटर्स
हमारी सेवाएं

 कॉल ना करे
 En
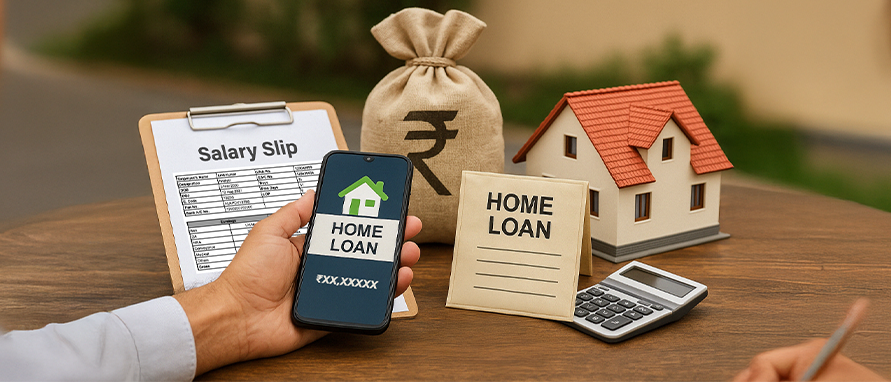
होम खरीदना एक महत्वपूर्ण वित्तीय निर्णय हो सकता है, जिसके लिए अक्सर होम लोन की आवश्यकता होती है। एक आम चिंता यह हो सकती है कि आपको अपनी सैलरी के आधार पर कितना होम लोन मिल सकता है।यह होम-खरीदने की प्रक्रिया का एक महत्वपूर्ण हिस्सा है, क्योंकि यह निर्धारित करता है कि आप किस संपत्ति को वहन कर सकते हैं और आपका मासिक पुनर्भुगतान कर सकते हैं।
एक्सप्लोर करें कि आमतौर पर आपकी सैलरी के आधार पर होम लोन्स की कैलकुलेशन कैसे की जाती है, वे कारक जो आपकी एलिजिबिलिटी को प्रभावित कर सकते हैं, और ज़्यादा लोन राशि हासिल करने की संभावना बढ़ाने के लिए सुझाव। चाहे आप सैलरीड एम्प्लॉई हों या सेल्फ-एम्प्लॉयड, इन पहलुओं को समझने से आपको ज़्यादा प्रभावी ढंग से ख़रीदने में मदद मिल सकती है।
यह गणना करना कि आपको कितना होम लोन मिल सकता है, कई कारकों पर आधारित हो सकता है। आपके एलिजिबिलिटी को निर्धारित करने के लिए यहां प्रमुख चरण दिए गए हैंः
इनकमः बैंकों और वित्तीय संस्थानों द्वारा विचार किया जाने वाला प्राथमिक कारक आपकी इनकम है। आपकी सैलरी यह निर्धारित करने में एक महत्वपूर्ण भूमिका निभा सकती है कि आप कितने लोन के लिए पात्र हो सकते हैं। आपकी मासिक सैलरी जितनी अधिक होगी, आपकी लोन एलिजिबिलिटी उतनी ही अधिक होगी।
ई.एम.आई. एनएमआई अनुपातः लोनदाताओं आमतौर पर पात्र होम लोन राशि की गणना करने के लिए मौजूदा उत्तरदायित्व में कटौती करने के बाद अपनी मासिक आय पर विचार करें। कटौती के बाद की इस राशि को आपकी नेट मंथली इनकम (एनएमआई) के रूप में जाना जाता है, और इसका एक निश्चित प्रतिशत इक्वेटेड मंथली इंस्टॉलमेंट (ई.एम.आई.) पुनर्भुगतान के लिए माना जा सकता है।
सिबिल स्कोर: एक अच्छा सिबिल स्कोर (आमतौर पर 750 या उससे अधिक) आपकी बड़ी होम लोन राशि मिलने की संभावनाओं को बढ़ा सकता है। लोनदाताओं आपकी क्रेडिट योग्यता का आकलन करने के लिए सिबिल स्कोर का इस्तेमाल कर सकता है, क्योंकि इससे उन्हें पता चल सकता है कि आपके द्वारा लोन चुकाने की कितनी संभावना है।
लोन कार्यकाल: आपके होम लोन का कार्यकाल भी लोन राशि निर्धारित करने में एक भूमिका निभा सकता है। लंबी लोन अवधि अक्सर बड़ी लोन्स की अनुमति दे सकती है क्योंकि ई.एम.आई. बोझ लंबी अवधि में फैल जाता है।
डेब्ट-टू-इनकम रेश्योः लोनदाताओं आपके डेब्ट-टू-इनकम रेश्यो (डीटीआई) को देख सकते हैं, जो मौजूदा लोन का भुगतान करने के लिए इस्तेमाल की जाने वाली आपकी इनकम का अनुपात है। डीटीआई जितना कम होगा, लोन एलिजिबिलिटी उतना ही अधिक होगा।
होम लोन के लिए आवेदन करते समय, वेतनभोगी कर्मचारियों को आमतौर पर उनकी लगातार आय के कारण लोनदाताओं द्वारा कम जोखिम माना जाता है। हालाँकि, कई कारक अभी भी होम लोन की राशि को प्रभावित कर सकते हैं जो आप प्राप्त कर सकते हैंः
मासिक वेतनःलोनदाताओं आमतौर पर अन्य ई.एम.आई को काटने के बाद, लोन्स प्रदान करते हैं जो आपकी मासिक आय का 35 प्रतिशत से 40 प्रतिशत है।
मौजूदा वित्तीय दायित्वःयदि आपके पास पहले से ही व्यक्तिगत लोन्स, कार लोन्स, या क्रेडिट कार्ड ऋण हैं, तो आपकी योग्य लोन राशि की गणना करने के लिए इन्हें आपकी आय से काट लिया जाता है।
नौकरी में स्थिरताःयदि आपके पास अपने वर्तमान नियोक्ता में लंबी कार्यकाल के साथ एक स्थिर नौकरी है, तो लोनदाताओं आपको एक बड़ी लोन राशि की पेशकश कर सकता है। बार-बार नौकरी में बदलाव या छोटी एम्प्लॉईमेंट हिस्ट्री के परिणामस्वरूप कम लोन एलिजिबिलिटी हो सकता है।
आयु:आपकी उम्र लोन राशि को भी प्रभावित कर सकती है। छोटे आवेदक आमतौर पर लंबे पुनर्भुगतान क्षितिज के कारण बड़े लोन्स के लिए पात्र होते हैं। इसके विपरीत, पुराने आवेदक छोटी लोन अवधि तक सीमित हो सकते हैं, जो उन्हें मिलने वाले अधिकतम लोन को प्रभावित कर सकता है।
संपत्ति का स्थानः जिस शहर या क्षेत्र में संपत्ति स्थित है, वह लोन राशि को प्रभावित कर सकता है। लोनदाताओं मेट्रो शहरों या शहरी क्षेत्रों में संपत्तियों के लिए बड़े लोन्स की पेशकश कर सकता है।
ई.एम.आई. से एनएमआई अनुपात होम लोन एलिजिबिलिटी प्रक्रिया का एक आवश्यक घटक हो सकता है। ई.एम.आई. मासिक पुनर्भुगतान राशि को संदर्भित करता है जो आप होम लोन के लिए करते हैं, जबकि एनएमआई अन्य खर्चों और दायित्वों के बाद आपकी आय का हिस्सा है।
एक सामान्य दिशानिर्देश यह है कि आपका ई.एम.आई. आपके एनएमआई के 35 प्रतिशत से 40 प्रतिशत से अधिक नहीं होना चाहिए। उदाहरण के लिए, अगर आपका एनएमआई ₹40,000 है, तो सभी लोन्स के लिए कुल ई.एम.आई. आदर्श रूप से ₹14,000 से ₹16,000 से अधिक नहीं होना चाहिए। लोनदाताओं अपने एलिजिबिलिटी को निर्धारित करते समय इस अनुपात पर विचार कर सकते हैं।
मल्टीप्लायर मेथड आपकी सैलरी के आधार पर लोन एलिजिबिलिटी की कैलकुलेशन करने का एक और सामान्य तरीका है। इस विधि के तहत, बैंक आपके मासिक वेतन पर एक गुणक (जो आमतौर पर आपकी मासिक आय का 30 से 50 गुना तक होता है) लागू करता है, ताकि यह निर्धारित किया जा सके कि आप अधिकतम लोन राशि उधार ले सकते हैं।
उदाहरण के लिए, अगर आप ₹50,000 प्रति माह कमाते हैं, तो लोनदाता की पॉलिसियों के आधार पर आपको अधिकतम ₹15 लाख से ₹25 लाख तक मिल सकता है।यह तरीका बैंकों के लिए यह अनुमान लगाने का एक आसान तरीका है कि आप अपनी इनकम के आधार पर कितना लोन संभाल सकते हैं।
मासिक वेतन के आधार पर अनुमानित होम लोन एलिजिबिलिटी का एक सरल विवरण यहां दिया गया हैः
| मंथली सैलरी | अनुमानित होम लोन एलिजिबिलिटी |
|---|---|
₹30,000 |
₹ 9 लाख-₹ 15 लाख |
₹50,000 |
₹15 लाख-₹25 लाख |
₹75,000 |
₹22 लाख-₹37 लाख |
1,00,000 रुपये |
₹ 30 लाख-₹ 50 लाख |
रु. 1,50,000 |
₹45 लाख-₹75 लाख |
यह ध्यान रखना महत्वपूर्ण है कि ये आंकड़े अनुमानित हैं और आंतरिक पॉलिसियों, आवेदकों क्रेडिट स्कोर, मौजूदा उत्तरदायित्व और अन्य कारकों के आधार पर भिन्न हो सकते हैं।
अगर आपकी सैलरी आपकी पसंद की लोन राशि के लिए एलिजिबिलिटी क्राइटेरिया को पूरा नहीं करती है, तो आप कई कदम उठा सकते हैंः
सह-आवेदकः आप अपने जीवनसाथी जैसे परिवार के किसी सदस्य के साथ जॉइंट होम लोन के लिए आवेदन कर सकते हैं। इससे आपकी कंबाइंड इनकम बढ़ सकती है, इस तरह आपकी एलिजिबिलिटी में सुधार हो सकता है।
लोन कार्यकाल बढ़ाएँः लंबे लोन कार्यकाल का विकल्प चुनने से, ई.एम.आई. बोझ को अधिक विस्तारित अवधि में फैलाया जा सकता है, जिससे मासिक पुनर्भुगतान का प्रबंधन करना आसान हो जाता है। हालांकि, इसके परिणामस्वरूप समय के साथ अधिक ब्याज़ का भुगतान किया जा सकता है।
अपनी क्रेडिट स्कोर में सुधार करेंः एक उच्च क्रेडिट स्कोर आपकी बड़ी लोन राशि प्राप्त करने की संभावना को बढ़ा सकता है। यदि आपका क्रेडिट स्कोर कम है, तो आप होम लोन के लिए आवेदन करने से पहले इसे बेहतर बनाने पर काम कर सकते हैं।
अतिरिक्त इनकम दिखाएंः अगर आपके पास इनकम का कोई सेकेंडरी सोर्स है, जैसे कि रेंटल इनकम या कोई साइड बिज़नेस, तो इसे अपने एप्लीकेशन के हिस्से के तौर पर दिखाने पर विचार करें।
आपकी मासिक आय उस होम लोन राशि को प्रभावित करती है जिसके लिए आप पात्र हो सकते हैं। अन्य पहलुओं को भी देखें जैसे कि आपका क्रेडिट स्कोर, मौजूदा ई.एम.आई, लोन कार्यकाल, और क्या कोई सह-आवेदक है।
यदि आपकी सैलरी उच्च लोन का समर्थन नहीं करती है, तो सह-आवेदक जोड़ने या लंबी पुनर्भुगतान अवधि चुनने जैसे विकल्पों पर विचार किया जा सकता है।
इन कारकों के बारे में जागरूक होने से आपको अपने एप्लिकेशन को अधिक प्रभावी ढंग से करने में मदद मिल सकती है और यह आपको अपने सपने प्राप्त होम के लिए बेहतर स्थिति में रख सकता है।
आपको जो लोन राशि मिल सकती है, वह आमतौर पर आपकी मासिक सैलरी, क्रेडिट स्कोर और मौजूदा वित्तीय दायित्वों पर निर्भर करती है। यह निर्धारित करने के लिए कि आप कितना चुकाने का खर्च उठा सकते हैं, इन कारकों का मूल्यांकन करें।
आवश्यक न्यूनतम वेतन लोनदाता और लोन प्रकार के अनुसार भिन्न हो सकता है, लेकिन कई बैंक ₹25,000 प्रति माह से शुरू होने वाले वेतन वाले आवेदकों को होम लोन की पेशकश कर सकते हैं।
हाँ, आपका सैलरी ब्रैकेट इस बात में भूमिका निभाता है कि आप कितना उधार ले सकते हैं। आम तौर पर, आपकी सैलरी जितनी अधिक होगी, उतनी ही बड़ी लोन राशि के लिए आप पात्र हो सकते हैं.
लोनदाताओं आमतौर पर अपने शुद्ध वेतन पर विचार करें, जो कटौती के बाद आपकी आय है, क्योंकि यह दर्शाता है कि आपके पास लोन पुनर्भुगतान के लिए उपलब्ध राशि हो सकती है।
हाँ, किसी सह-आवेदक के साथ संयुक्त रूप से आवेदन करना, जैसे कि आपके जीवनसाथी, अधिक लोन राशि के लिए आपकी एलिजिबिलिटी राशि बढ़ा सकते हैं। ऐसा इसलिए है क्योंकि दोनों आवेदकों की संयुक्त आय पर विचार किया जाता है, जिससे बड़ी लोन. की अनुमति मिलती है
हाँ, प्रधानमंत्री आवास योजना (पीएमएवाई) जैसी सरकारी योजनाएं सब्सिडी और लाभ प्रदान करती हैं जो होम लोन के लिए आपकी एलिजिबिलिटी को बेहतर बना सकती हैं। ये योजनाएं वित्तीय राहत प्रदान कर सकती हैं और विशेष रूप से पहली बार घर खरीदारों के लिए घर के स्वामित्व को अधिक सुलभ बना सकती हैं।

 47201

टैक्स की उलझन को आसानी से सुलझाएं! इनकम टैक्स 101 जानें, शुरुआती लोगों के लिए टर्म्स के साथ मुश्किल शब्दों को आसान बनाएं, और पुराने या नए सिस्टम में से चुनें।
 165300
क्रेडिट की दुनिया को अनलॉक करें! सही कार्ड चुनने से लेकर समझदारी से लोन मैनेजमेंट तक, समझदारी से आगे बढ़ें।
 97872
मनी मैनेजमेंट और फाइनेंशियल प्लानिंग में पर्सनल फाइनेंस की मूल बातें, लक्ष्य निर्धारित करना, बजट बनाना शामिल है।
 28591
निवेश दुनिया की खोज करें! शुरुआती गाइड से लेकर तेज-तर्रार रणनीतियों तक, भारत के विकल्पों के खजाने का पता लगाएं।
 18763
भारत में विभिन्न प्रकार के इंश्योरेंस पर आवश्यक जानकारी खोजें।
 4583
फाइनेंस में टेक में आपका स्वागत है, जहां हम टेक्नोलॉजी और फाइनेंस के रोमांचक इंटरसेक्शन का पता लगाते हैं।






 लोन्स
 अकादमी


