हमारे प्रोडक्ट्स
 कार्ड्स
 इंश्योरेंस
 इन्वेस्टमेंट
 स्टॉक मार्केट
 इलेक्ट्रानिक्स मॉल
 सिबिल स्कोर
 नॉलेज सेंटर
 कैलकुलेटर्स
हमारी सेवाएं

 कॉल ना करे
 En
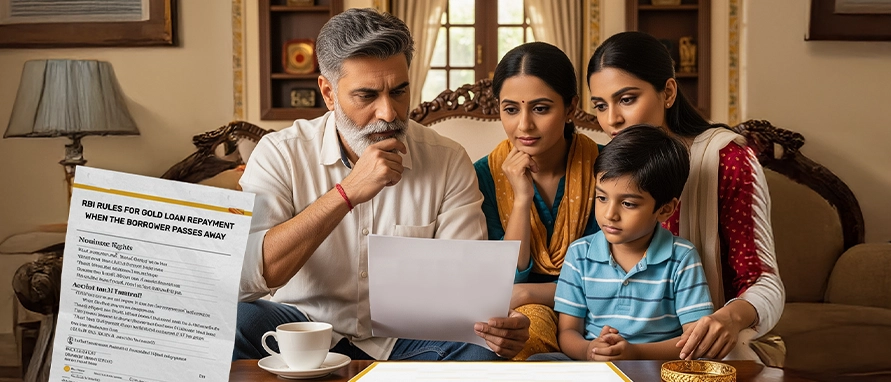
अगर गोल्ड लोन वाले किसी उधारकर्ता का भुगतान करने से पहले ही निधन हो जाता है, तो बकाया राशि की ज़िम्मेदारी उनके कानूनी वारिसों या नॉमिनी पर पड़ती है। गिरवी रखा गया सोना तब तक लोनदाता के साथ रहता है जब तक कि लोन का पूरी तरह से भुगतान नहीं हो जाता। रिजर्व बैंक XSAof भारत (आर.बी.आई) ने यह सुनिश्चित करने के लिए दिशानिर्देश निर्धारित किए हैं गोल्ड लोन पुनर्भुगतान प्रक्रिया पारदर्शी और निष्पक्ष है, जिसमें सोने की नीलामी या वसूली शुरू करने जैसी कार्रवाई करने से पहले लोनदाता को उत्तराधिकारियों के साथ औपचारिक रूप से संवाद करने की आवश्यकता होती है। ये प्रक्रियाएं मृतक के परिवार के हितों की रक्षा करने में मदद करती हैं और यह स्पष्ट करती हैं कि मृत्यु के बाद गोल्ड लोन का क्या होता है।
उधारकर्ता की मृत्यु के बाद आर.बी.आई के पुनर्भुगतान दिशानिर्देश ऋण देने और पुनर्भुगतान प्रक्रिया में शामिल विभिन्न हितधारकों को कई लाभ प्रदान करते हैंः
दिशानिर्देश उत्तराधिकारियों के दायित्वों और अधिकारों के बारे में स्पष्टता प्रदान करते हैं, पुनर्भुगतान प्रक्रिया को सरल बनाते हैं और कानूनी विवादों को रोकते हैं।
उत्तराधिकारियों को औपचारिक नोटिस दिए जाते हैं और सोने की नीलामी से पहले पर्याप्त समय दिया जाता है, जिससे उन्हें चुकाने का उचित मौका मिलता है।
गोल्ड ऑक्शन से मिलने वाले सरप्लस फंड को वारिसों को वापस कर दिया जाता है, जिससे उनके वित्तीय हित सुरक्षित रहते हैं।
लोन शब्दों का स्थानीय भाषा संचार यह सुनिश्चित करता है कि परिवार कठिन समय के दौरान अपनी जिम्मेदारियों को समझते हैं।
दिशानिर्देश कानूनी विवादों को कम करते हैं, जिससे वसूली प्रक्रिया आसान और अधिक कुशल हो जाती है।
नॉमिनेशन और नोटिस के लिए मानकीकृत प्रक्रियाएं पारदर्शिता और व्यवस्थित रिकवरी प्रथाओं को बढ़ावा देती हैं।
लोन-से-मूल्य अनुपात और पुनर्भुगतान शर्तों पर सख्त नियम क्रेडिट जोखिम को प्रबंधित करने और डिफ़ॉल्ट को कम करने में मदद करते हैं।
लोन बंद होने के बाद गिरवी रखा गया सोना वापस करने की समय सीमा ग्राहक सेवा और लोनदाता अनुशासन में सुधार करती है।
उधारकर्ताओं को स्पष्ट लोन शर्तों और पुनर्भुगतान जिम्मेदारियों, विश्वास निर्माण पर पारदर्शिता से लाभ होता है।
गोल्ड खरीदने के लिए गोल्ड लोन्स का इस्तेमाल करने पर प्रतिबंध और कोलैटरल प्रकार उधारकर्ताओं को जोखिम भरे लोन्स से बचाते हैं।
लोन-टू-वैल्यू रेश्यो पर कैप और इनकम प्रूफ की ज़रूरतें ज़्यादा उधार लेने और डेब्ट ट्रैप को रोकने में मदद करती हैं।
भारतीय रिजर्व बैंक (आर.बी.आई) ने बैंकिंग और गैर-बैंकिंग क्षेत्रों में नियमों को मानकीकृत करने के लिए दिशानिर्देशों को अपडेट किया है। ये दिशानिर्देश, परिपत्रों और अधिसूचनाओं के माध्यम से सूचित किए गए हैं, जो बैंकों, गैर-बैंकिंग वित्तीय कंपनियों (गैर-बैंकिंग वित्तीय कंपनियों), शहरी सहकारी बैंकों और क्षेत्रीय ग्रामीण बैंकों (आरआरबी) पर लागू होते हैं, जो ऋण देने में शामिल प्रमुख संस्थाएं हैं।
यह संशोधन रिजर्व बैंक की बाजार प्रथाओं की समीक्षा के बाद किया गया, जिसमें सोने के मूल्यांकन में विसंगतियों, उधारकर्ता संरक्षण के मुद्दों और संपत्ति की गुणवत्ता से जुड़ी चिंताओं जैसे जोखिमों पर प्रकाश डाला गया। केवल ब्याज लोन नवीनीकरण, अनियमित लोन-से-मूल्य (एलटीवी) अनुपात और त्रुटिपूर्ण नीलामी प्रक्रियाओं जैसी समस्याओं को दूर करने पर ध्यान केंद्रित किया गया था।
ये निर्णय उद्योग के हितधारकों, बाजार विशेषज्ञों और आर.बी.आई समितियों के साथ व्यापक परामर्श के बाद लिए गए, जिसका उद्देश्य क्रेडिट अनुशासन और उधारकर्ता की सुरक्षा सुनिश्चित करना था। संक्षेप में, दिशानिर्देश लोगों की पारदर्शिता और स्थिरता में सुधार के लिए सक्रिय दृष्टिकोण को दर्शाते हैं गोल्ड लोन बाजार है।
आर.बी.आई द्वारा प्रस्तावित नए दिशानिर्देशों का उद्देश्य उधारकर्ताओं और उनके परिवारों के हितों की सुरक्षा करना, गोल्ड लोन प्रक्रिया के दौरान पारदर्शिता और निष्पक्षता सुनिश्चित करना है। पेश किए गए प्रमुख अतिरिक्त उपाय यहां दिए गए हैंः
डिफ़ॉल्ट होने की स्थिति में गिरवी रखे गए सोने की नीलामी करने से पहले कानूनी उत्तराधिकारियों या नॉमिनी को सूचित करने के लिए आर.बी.आई की आवश्यकता होती है। यह नोटिस अवधि, आमतौर पर 30 दिनों पर सेट की जाती है, परिवारों को बकाया भुगतान करने के लिए पर्याप्त समय प्रदान करती है, जल्दबाजी या अनुचित नीलामी की कार्यवाही से बचती है। इसका उद्देश्य यह सुनिश्चित करना है कि सोने को बेचने से पहले उत्तराधिकारियों को पुनर्भुगतान की व्यवस्था करने या वैकल्पिक समाधान खोजने का अवसर मिले।
अगर गिरवी रखा गया सोना बकाया भुगतान के कारण नीलाम हो जाता है, तो आर.बी.आई अनिवार्य करता है कि लोन, ब्याज़ और शुल्कों को क्लियर करने के बाद किसी भी अतिरिक्त राशि को सात कार्य दिवसों के भीतर वारिसों को वापस कर दिया जाए। यह प्रक्रिया यह सुनिश्चित करती है कि परिवार अपने वित्तीय हितों की रक्षा करते हुए अपने सोने के पूरे मूल्य से अनुचित रूप से वंचित न रहें। यह कम मूल्यांकन या अत्यधिक नीलामी छूट से होने वाले वित्तीय नुकसान के जोखिम को भी कम करता है।
आर.बी.आई इस बात पर जोर देता है कि लोन शर्तें, जिनमें पुनर्भुगतान जिम्मेदारियां, नीलामी प्रक्रियाएं और मूल्यांकन विधियां शामिल हैं, उधारकर्ता और उनके परिवार द्वारा समझी जाने वाली स्थानीय भाषाओं में स्पष्ट रूप से बताई जानी चाहिए। उन उधारकर्ताओं के लिए जो अशिक्षित हैं या अंग्रेजी या हिंदी से अपरिचित हैं, इन शब्दों को एक स्वतंत्र गवाह की उपस्थिति में समझाया जाना चाहिए और प्रलेखित किया जाना चाहिए। यह अधिक पारदर्शिता सुनिश्चित करता है, गलतफहमी को कम करता है और उधारकर्ताओं के अधिकारों की रक्षा करता है, खासकर भाषा बाधाओं वाले क्षेत्रों में।
नए नियम निष्पक्षता बढ़ाकर और उधारकर्ताओं और लोनदाताओं दोनों के हितों की रक्षा करके गोल्ड लोन क्षेत्र में महत्वपूर्ण सुधार लाते हैं। इन अपडेट किए गए दिशानिर्देशों के प्रमुख लाभ यहां दिए गए हैंः
अद्यतन आर.बी.आई नियम निष्पक्षता और पारदर्शिता सुनिश्चित करते हैं, जो गोल्ड लोन पुनर्भुगतान में शामिल सभी पक्षों के लिए स्पष्ट सुरक्षा प्रदान करते हैं
ये नियम सोने की नीलामी से पहले एक औपचारिक नोटिस अवधि अनिवार्य करके कानूनी उत्तराधिकारियों की सुरक्षा करते हैं, जिससे परिवारों को बकाया भुगतान करने और संकटपूर्ण बिक्री को रोकने के लिए समय मिलता है
उन्हें एक स्पष्ट, मानकीकृत पुनर्प्राप्ति प्रक्रिया का पालन करने के लिए लोनदाताओं की आवश्यकता होती है, जिसमें स्थानीय भाषा संचार और प्रलेखित अधिसूचनाएं शामिल हैं, जो अनुचित कार्यों के जोखिम को कम करती हैं
उधारकर्ता के परिवार के लिए देरी और कठिनाई को कम करते हुए, पूर्ण पुनर्भुगतान के बाद सात कार्य दिवसों के भीतर गिरवी रखा गया सोना वापस करना होगा
गोल्ड ऑक्शन से मिलने वाले किसी भी सरप्लस फंड को वारिसों को वापस कर दिया जाना चाहिए, यह सुनिश्चित करते हुए कि उन्हें गिरवी रखे गए गोल्ड का पूरा मूल्य मिले
कानूनी उत्तराधिकारियों को पुनर्भुगतान की ज़िम्मेदारी सौंपकर और पारदर्शी प्रक्रियाओं को लागू करके, नियम विवादों और कानूनी जटिलताओं को कम करते हैं
ये नियम संपत्ति की बेहतर गुणवत्ता सुनिश्चित करते हुए, लोन-से-मूल्य अनुपात को कैप करके और पुनर्भुगतान अवधि तय करके अधिक-ऋण को रोकते हैं
स्थानीय भाषाओं और डिजिटल टूल में संचार विभिन्न पृष्ठभूमि के उधारकर्ताओं के लिए लोन शब्दों को अधिक सुलभ और समझने योग्य बनाता है
आर.बी.आई के अपडेट किए गए नियमों में गोल्ड लोन नियमों और शर्तों में प्रमुख बदलाव किए गए हैं, जो इस क्षेत्र में अधिक पारदर्शिता और निरंतरता सुनिश्चित करते हैंः
लोन कार्यकाल: द गोल्ड लोन कार्यकाल अब 12 महीनों तक सीमित है, जिसमें मूल राशि और अवधि के अंत तक पुनर्भुगतान के लिए देय ब्याज दोनों हैं
लोन-टू-वैल्यू (एलटीवी) अनुपात: लोनदाताओं को लोन की रकम के आधार पर एलटीवी अनुपात का सख्ती से पालन करना चाहिए। ₹ 2 लाख तक के लिए, एलटीवी अनुपात 85% होना चाहिए
फ्लेग्ड गोल्ड रिटर्न: कोलैटरल के रूप में गिरवी रखा गया सोना लोन बंद होने के बाद एक निर्दिष्ट समय सीमा के भीतर उधारकर्ता को वापस कर दिया जाना चाहिए। ऐसा न करने पर जुर्माना लगेगा
यदि उधारकर्ता की पुनर्भुगतान से पहले मृत्यु हो जाती है, तो कानूनी उत्तराधिकारी या नॉमिनी बकाया राशि का निपटान करने के लिए जिम्मेदार होते हैं। सोने की नीलामी, निष्पक्ष और पारदर्शी प्रक्रिया सुनिश्चित करने जैसी कार्रवाई करने से पहले उन्हें औपचारिक रूप से सूचित करना चाहिए।
दिशानिर्देशों के लिए नामांकन पंजीकृत करने, गिरवी रखे गए सोने की नीलामी से पहले कानूनी उत्तराधिकारियों या नॉमिनी को सूचित करने और नीलामी से किसी भी अधिशेष को वापस करने की आवश्यकता होती है। ये कदम पारदर्शिता सुनिश्चित करते हैं और उधारकर्ता के परिवार के हितों की रक्षा करते हैं।
लोन चुकाने की ज़िम्मेदारी कानूनी वारिसों या उधारकर्ता द्वारा नामित नॉमिनी पर शिफ्ट हो जाती है। वे बकाया बैलेंस को क्लियर करने के लिए बाध्य हैं, यह सुनिश्चित करते हुए कि लोन का पूरा निपटान हो।
उधारकर्ता की मृत्यु के बाद लोन को बंद करने के लिए, वारिस या नॉमिनी को लोन मूल राशि और ब्याज़ चुकाना होगा। एक बार भुगतान करने के बाद, लोनदाता को आर.बी.आई दिशानिर्देशों के अनुसार गिरवी रखा गया सोना तुरंत वापस करना होगा।

एक्याडमी बाय बजाज मार्केट्स
 47199

टैक्स की उलझन को आसानी से सुलझाएं! इनकम टैक्स 101 जानें, शुरुआती लोगों के लिए टर्म्स के साथ मुश्किल शब्दों को आसान बनाएं, और पुराने या नए सिस्टम में से चुनें।
 165298
क्रेडिट की दुनिया को अनलॉक करें! सही कार्ड चुनने से लेकर समझदारी से लोन मैनेजमेंट तक, समझदारी से आगे बढ़ें।
 97849
मनी मैनेजमेंट और फाइनेंशियल प्लानिंग में पर्सनल फाइनेंस की मूल बातें, लक्ष्य निर्धारित करना, बजट बनाना शामिल है।
 28588
निवेश दुनिया की खोज करें! शुरुआती गाइड से लेकर तेज-तर्रार रणनीतियों तक, भारत के विकल्पों के खजाने का पता लगाएं।
 18763
भारत में विभिन्न प्रकार के इंश्योरेंस पर आवश्यक जानकारी खोजें।
 4583
फाइनेंस में टेक में आपका स्वागत है, जहां हम टेक्नोलॉजी और फाइनेंस के रोमांचक इंटरसेक्शन का पता लगाते हैं।





 लोन्स
 अकादमी