इनकम टैक्स अधिनियम में अध्याय वीआईए कानून की सबसे उपयोगी धाराओं में से एक है, क्योंकि इसमें कई प्रावधान हैं जो टैक्सपेयर को कई टैक्स बेनिफिट का आनंद लेने की अनुमति देते हैं। धारा 80सीसीसी, जो अधिनियम के अध्याय वीआईए का एक हिस्सा है, एक ऐसा प्रावधान है जो व्यक्तियों को उच्च करों से कुछ बहुत ज़रूरी राहत देता है।
तो, यह सेक्शन कैसे काम करता है, और इससे मिलने वाले टैक्स बेनिफिट क्या हैं? इन सवालों के जवाब जानने के लिए आगे पढ़ें।
धारा 80सीसीसी क्या है?
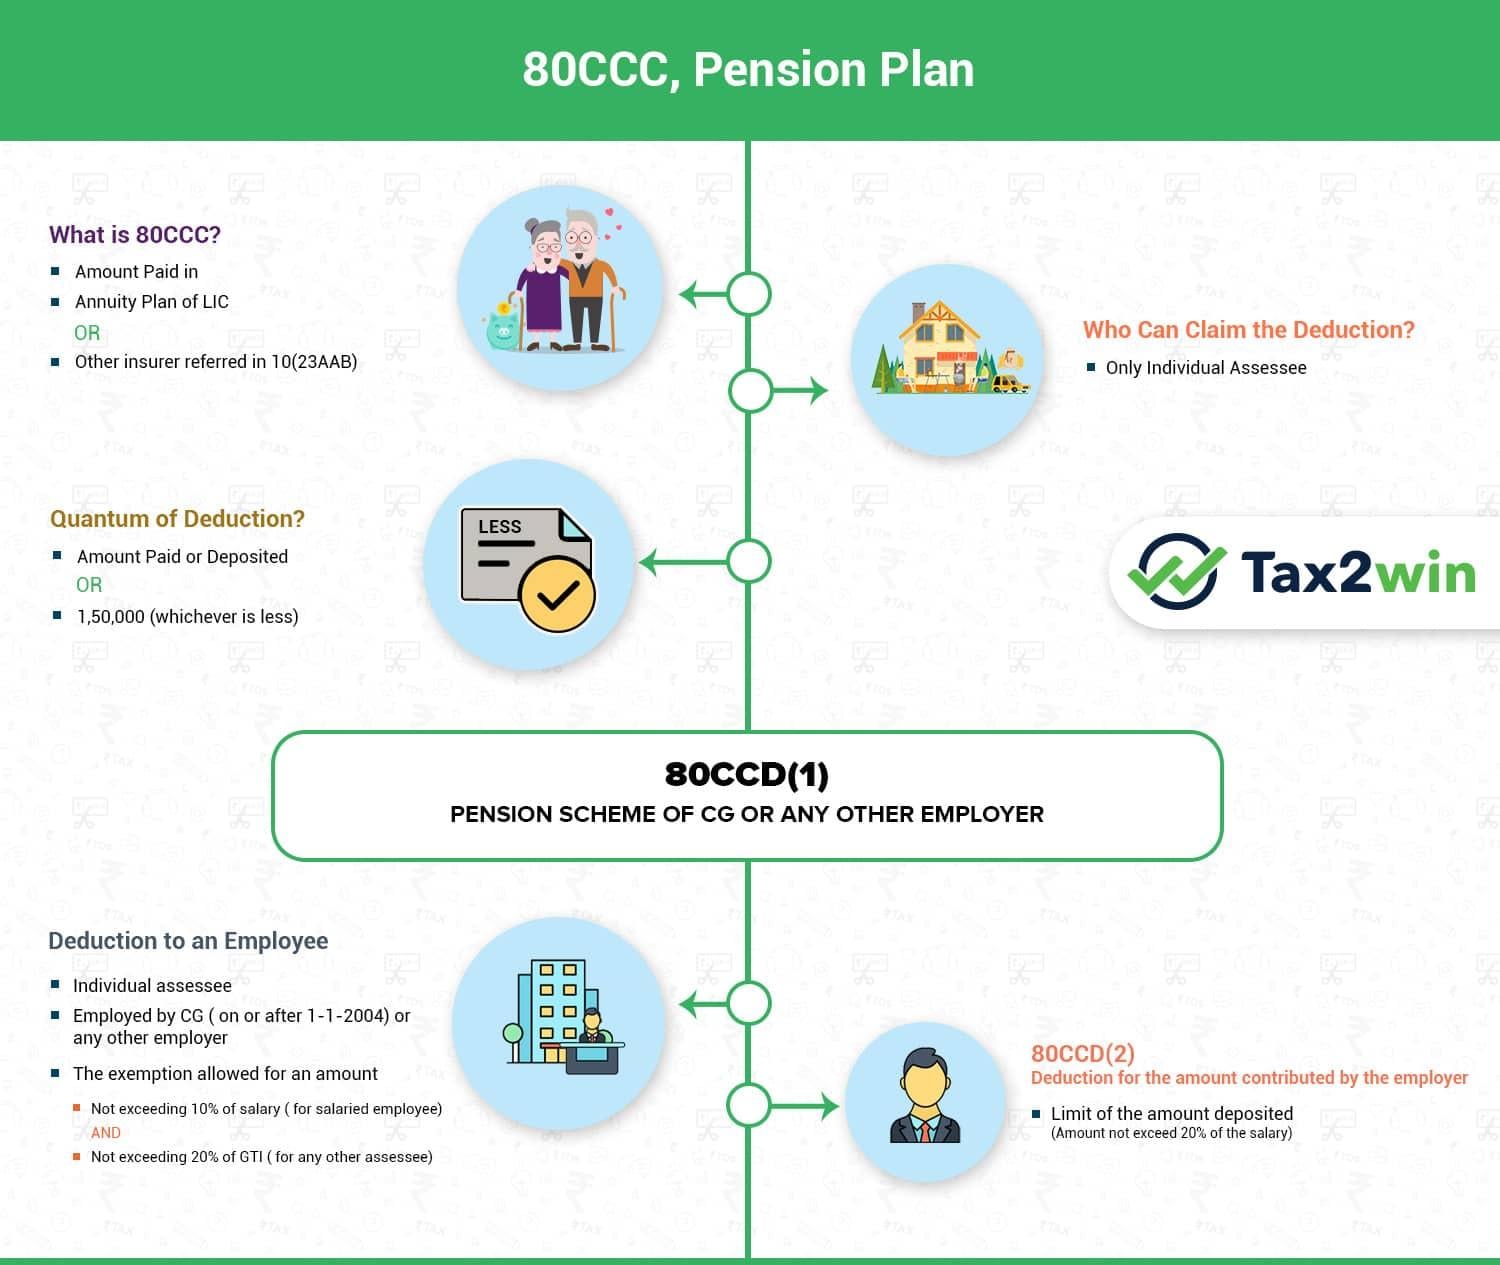
धारा 80CCC इनकम टैक्स अधिनियम, 1961 का एक हिस्सा है। इसमें कहा गया है कि अगर आप, एक व्यक्ति होने के नाते, खरीदने के लिए किसी भी राशि का भुगतान करते हैं या पेंशन प्लान या एन्युटी प्लान में निवेश करते रहते हैं, तो आप अपनी कुल इनकम की कैलकुलेशन करते समय कटौती के तौर पर भुगतान की गई राशि का क्लेम कर सकते हैं।
धारा 80सीसीसी के तहत कटौती के संबंध में मुख्य बिंदु क्या हैं?
ऊपर बताए गए मूल प्रावधान के अलावा, 80CCC अन्य क्लॉज के साथ आता है जो यह निर्धारित करता है कि पेंशन या एन्युटी प्लान के लिए भुगतान की गई राशि कटौती के लिए योग्य है या नहीं। यहाँ इस खंड के बारे में रुचि के कुछ प्रमुख बिंदु दिए गए हैं।
पेंशन या एन्युटी प्लान भारतीय निगम (एलआईसी) द्वारा या किसी मान्यता प्राप्त बीमाकर्ता द्वारा स्थापित किसी अन्य फंड द्वारा जारी किया जाना चाहिए, जैसा कि धारा 10 (23एएबी) में उल्लेख किया गया है। दूसरे शब्दों में, इंश्योरर को इंश्योरेंस और भारतीय विकास प्राधिकरण (आईआरडीएआई) द्वारा मान्यता प्राप्त और अनुमोदित होना आवश्यक है।
भुगतान की गई राशि नई पेंशन या एन्युटी प्लान खरीदने या मौजूदा प्लान को रिन्यू करने के उद्देश्य से होनी चाहिए।
इस राशि का भुगतान टैक्स से होने वाली इनकम में से किया जाना चाहिए।
प्लान से आपके अकाउंट में जमा की गई ब्याज़ राशि और बोनस कटौती का हिस्सा बनने के योग्य नहीं हैं।
क्या धारा 80सीसीसी द्वारा दिए जाने वाले टैक्स बेनिफिट की कोई सीमा है?
हां, 80CCC के प्रावधानों में बताया गया है कि क्वालीफाइंग इन्वेस्टमेंट विकल्पों के लिए भुगतान की गई राशि में अधिकतम रु. 1,50,000। इसके अलावा, धारा 80CCC के तहत टैक्स बेनिफिट की इस सीमा को धारा 80सी और 80सीसीडी के प्रावधानों के साथ पढ़ा जाना है। तो, इसका अनिवार्य रूप से मतलब है कि इन तीनों धाराओं (80सी, 80सीसीसी और 80सीसीडी) से आपको मिलने वाले टैक्स बेनिफिट की कुल राशि रु. 1,50,000।
धारा 80सी कुछ इन्वेस्टमेंट विकल्पों और खर्चों को निर्दिष्ट करती है जो कुल आय से कटौती योग्य हैं। के तहत कटौती के लिए योग्य कुछ इन्वेस्टमेंटस और खर्च धारा 80सी यहाँ सूचीबद्ध हैं।
इन्वेस्टमेंट पब्लिक प्रोविडेंट फंड (पीपीएफ) में
इन्वेस्टमेंट इक्विटी-लिंक्ड सेविंग्स स्कीम (ईएलएसएस) में
5-साल टैक्स बचाने वाली फिक्स्ड डिपॉजिट
राष्ट्रीय सेविंग्स प्रमाणपत्र (एनएससी) में
आवास के घटक मूल राशि का पुनर्भुगतान लोन
इसके अलावा, लाइफ इंश्योरेंस और टर्म इंश्योरेंस के लिए भुगतान किए गए प्रीमियम को धारा 80सी के प्रावधानों के अनुसार कटौती के रूप में भी क्लेम किया जा सकता है. उदाहरण के लिए, जब आप बजाज आलियांज लाइफ स्मार्ट प्रोटेक्ट गोल टर्म प्लान खरीदते हैं, उपलब्ध बजाज मार्केट्स पर, पॉलिसी खरीदने और साल दर साल इसे रिन्यू करने के लिए आपको प्रीमियम का भुगतान करना होगा। चूंकि यह प्योर टर्म प्लान है, इसलिए आपकी कुल इनकम में से प्रीमियम में कटौती की जा सकती है।
इन टैक्स बेनिफिट के अलावा, टर्म इंश्योरेंस प्लान्स बजाज मार्केट्स पर ग्राहक को कई अन्य फायदे भी प्रदान करता है। इनमें जॉइंट लाइफ़ कवर वैरिएंट के साथ अपने जीवनसाथी को प्लान में शामिल करने का विकल्प और चाइल्ड एजुकेशन एक्स्ट्रा कवर वैरिएंट के साथ अपने बच्चे के शैक्षिक खर्चों को पूरा करने की क्षमता शामिल है। आप रुपये तक के प्रोटेक्टिव लाइफ़ कवर का भी आनंद ले सकते हैं. कम प्रीमियम का भुगतान करके ₹1 करोड़।
जहां तक धारा 80सीसीडी का संबंध है, यह राष्ट्रीय पेंशन योजना (एन.पी.एस) और अटल पेंशन योजना जैसे इन्वेस्टमेंट विकल्पों में पार्क की गई राशि में कटौती की अनुमति देता है।
धारा 80सीसीसी के तहत कटौती का लाभ उठाने के लिए कौन पात्र है?
To be eligible for enjoying the tax benefits under section 80CCC , you need to satisfy certain conditions, as explained here.
आपको भारत का निवासी, एनआरआई या विदेशी नागरिक होना चाहिए।
हिंदू अविभाजित परिवार (एचयूएफ) धारा 80सीसीसी के तहत टैक्स बेनिफिट के लिए अयोग्य है।
पेंशन/एन्युटी प्लान किसी मान्यता प्राप्त इंश्योरर से खरीदा जाना चाहिए।
स्रोत: tax2win.in
क्या मैच्योरिटी से होने वाली आय पर टैक्स लगता है?
एक बार एन्युटी या पेंशन प्लान मैच्योरिटी तक पहुँच जाने के बाद, आमतौर पर इन्वेस्टर को लम्पसम राशि का भुगतान किया जाता है। इसके बाद प्लान की शर्तों के आधार पर जीवन भर या एक निश्चित संख्या में वर्षों के लिए नियमित रूप से भुगतान किया जाता है। इन सभी आय पर आपके ऊपर लागू इनकम टैक्स स्लैब के अनुसार टैक्स लगता है।
इसके अलावा, अगर आप समय से पहले पॉलिसी सरेंडर करने का फैसला करते हैं, तो अगर आप उक्त बेनिफिट के लिए पात्र हैं, तो इंश्योरेंस कंपनी सरेंडर वैल्यू का भुगतान करेगी। इस सरेंडर वैल्यू की गणना आमतौर पर खरीद के समय से सरेंडर के समय तक भुगतान किए गए प्रीमियम के एक विशिष्ट प्रतिशत के रूप में की जाती है। इनकम टैक्स एक्ट के प्रावधानों के मुताबिक, सरेंडर वैल्यू के हिस्से के तौर पर मिलने वाली इनकम पर टैक्स लगता है।
द टेकअवे
क्वालीफाइंग पेंशन प्लान या एन्युटी प्लान में निवेश करके, आप धारा 80सीसीसी के तहत निर्दिष्ट टैक्स बेनिफिट का फायदा उठा सकते हैं। इसके अलावा, आपको अपने रिटायरमेंट के लिए फंड का एक स्थिर कॉर्पस भी बनाने को मिलता है। इस प्रकार, सेक्शन 80CCC आपको संपत्ति क्रिएशन के साथ टैक्स बेनिफिट प्राप्त करने की अनुमति देता है।
यूलिप टैक्स बेनिफिट के बारे में भी विस्तार से पढ़ें, जिनका लाभ आप बजाज आलियांज यूलिप प्लान के साथ ले सकते हैं, जो बजाज मार्केट्स पर उपलब्ध है।
एक्सप्लोर करें
संबंधित प्रोडक्ट