हमारे प्रोडक्ट्स
 कार्ड्स
 इंश्योरेंस
 इन्वेस्टमेंट
 स्टॉक मार्केट
 इलेक्ट्रानिक्स मॉल
 सिबिल स्कोर
 नॉलेज सेंटर
 कैलकुलेटर्स
हमारी सेवाएं

 कॉल ना करे
 En
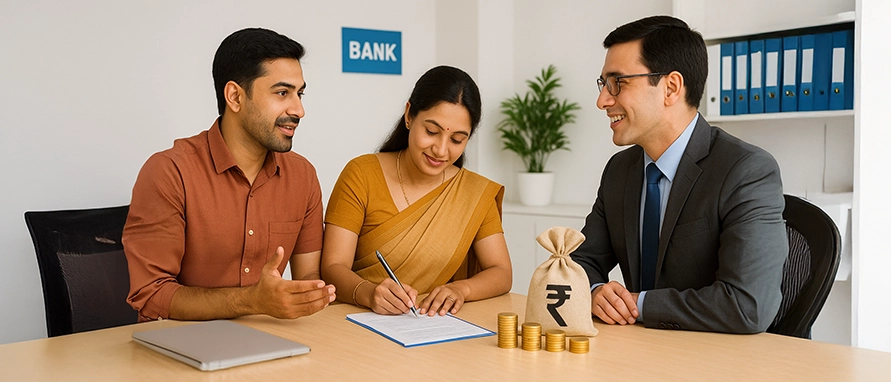
पर्सनल लोन आमतौर पर उन लोगों द्वारा लिए जाते हैं जिन्हें तुरंत पैसे की ज़रूरत होती है। पर्सनल लोन का लाभ उठाने के लिए, लोनदाताओं द्वारा निर्धारित एलिजिबिलिटी क्राइटेरिया को पूरा करना होगा। हालांकि, ऐसे समय हो सकते हैं जब कोई व्यक्ति उन्हें संतुष्ट करने में विफल हो सकता है। ऐसे मामलों में, वे एक पर्सनल लोन गारंटर प्रस्तुत करके प्राप्त ए लोन कर सकते हैं। एक गारंटर मूल रूप से उधार देने वाली संस्था को अपनी गारंटी देता है कि अगर उधारकर्ता चूक करता है तो उधारकर्ता या गारंटर स्वयं लोन का भुगतान करेगा।
एक उधार देने वाला संस्थान पर्सनल लोन गारंटर के लिए पूछने के कारण इस प्रकार हैंः
यह उनकी कंपनी की पॉलिसी है.
प्राथमिक उधारकर्ता की आय प्रकृति में अस्थिर होती है।
यदि प्राथमिक उधारकर्ता बहुत वृद्ध/वरिष्ठ नागरिक है।
प्राथमिक उधारकर्ता की संख्या बहुत कम है। credit score of the primary borrower is too low.
कोई अन्य कारण जो उधारकर्ता की क्रेडिट योग्यता पर सवाल उठा सकता है।
आपके सिबिल स्कोर को प्रभावित करता है: गारंटर होने के नाते आपके आईडी2 को सकारात्मक या नकारात्मक रूप से प्रभावित कर सकता है। यदि वह व्यक्ति जिसके लिए आप गारंटर हैं, समय पर अपनी लोन का भुगतान करता है, तो आपकी सिबिल स्कोर में सुधार होगा। लेकिन, अगर उधारकर्ता अपनी पर्सनल लोन ईएमआई का भुगतान देर से करता है, या उन पर चूक करता है, तो यह आपकी सिबिल स्कोर को कम कर देगा। इससे आपके लिए भविष्य में अपने लिए प्राप्त ए लोन करना मुश्किल हो सकता है।
व्यक्तिगत संपत्ति को जोखिम में डालता है: अगर लोन का भुगतान उस व्यक्ति द्वारा समय पर किया जाता है, तो सब कुछ ठीक हो जाएगा। लेकिन, मौका मिलने पर, अगर प्राथमिक उधारकर्ता लोन का भुगतान करने में असमर्थ है, तो लोनदाताओं आपके पास आएगा। ऐसे में, आपको या तो इसे अपने बैंक खाते से लेकर, अपना कोई भी सामान बेचकर या खुद से लोन लेकर बड़ी राशि का भुगतान करना पड़ सकता है.
आपकी क्रेडिट सीमा को कम करता है: गारंटर बनने का मतलब यह होगा कि आपके लिए उपलब्ध क्रेडिट कम हो जाएगा। ऐसा इसलिए होगा क्योंकि क्रेडिट रेटिंग एजेंसियों की नजर में, गारंटर बनना अपने लिए लोन लेने जैसा है। यदि आप किसी के लिए गारंटर हैं, तो आपकी उपलब्ध क्रेडिट सीमा केवल तभी सामान्य हो जाएगी जब पर्सनल लोन का पूरा भुगतान कर दिया जाएगा। यह भी अपने व्यक्तिगत उपयोग के लिए लोन लेना वास्तव में मुश्किल बना सकता है।
, आप डिफ़ॉल्ट भुगतान के मामले में उधारकर्ता के रूप में लोन के लिए कानूनी रूप से उत्तरदायी होने के लिए बाध्य हैं। यदि उधारकर्ता लोन चुकाने में विफल रहता है, तो निम्नलिखित घटनाओं की श्रृंखला होती हैः - personal loan , you are legally bound to become liable for the loan as the principal borrower in case of default payments. If the borrower fails to repay the loan, the following series of events happen:-
बैंक गारंटर को एक नोटिस भेजेगा जो कानूनी रूप से लोन को क्लियर करने की ज़िम्मेदारी लेने के लिए बाध्य है। अगर गारंटर ऐसा करने में विफल रहता है, तो बैंक उसे विलफुल डिफॉल्टर के तौर पर मानेगा.
इसलिए, एक गारंटर को यह सुनिश्चित करना चाहिए कि वह नियमित रूप से उधारकर्ता की जांच करता है कि वे पर्सनल लोन गारंटी हैं, और उनके द्वारा ब्याज और बकाया के भुगतान की पुष्टि करता है।
यह भी ध्यान दिया जाना चाहिए कि एक गारंटर बैंक से संपर्क करके किसी भी समय उधारकर्ता को उनके द्वारा प्रदान की गई अपनी पर्सनल लोन गारंटी निकालने के लिए स्वतंत्र है।
गारंटर बनने से जुड़े जोखिमों को देखते हुए, आपको आदर्श रूप से गारंटर बनने से इनकार कर देना चाहिए। लेकिन, अगर वह व्यक्ति कोई ऐसा व्यक्ति है जो आपके करीब है, तो आपको निम्नलिखित तरीकों का इस्तेमाल करके एक गारंटर के तौर पर खुद को सुरक्षित रखने की कोशिश करनी चाहिएः
सह-गारंटीर के लिए पूछें : यदि संभव हो, तो आपको उस व्यक्ति से सह-गारंटर लाने के लिए कहना चाहिए जिसने आपको अपना पर्सनल लोन गारंटर बनने के लिए कहा है। इससे लोन के साथ आपका व्यक्तिगत संपर्क कम हो जाएगा। और, अगर किसी भी तरह से, उधारकर्ता चूक करता है, तो आप केवल बकाया राशि का आधा ही चुकाने के लिए उत्तरदायी होंगे.
लोन पुनर्भुगतान शर्तों के खंडों के बारे में जानकारी रखें : इस बात की संभावना है कि आपको गारंटर के रूप में एक से अधिक परिस्थितियों में पूरी तरह से लोन चुकाना पड़ सकता है। कुछ लोनदाताओं में ऐसे खंड शामिल हैं जिनमें प्राथमिक उधारकर्ता की मृत्यु होने की स्थिति में गारंटर बकाया राशि का भुगतान करने के लिए उत्तरदायी होगा। यही वजह है कि, अगर आप किसी के लिए गारंटर बनने वाले हैं, तो आपके लिए यह सलाह दी जाती है कि आप रीपेमेंट की शर्तों को खुद देखें.
पुनर्भुगतान का ट्रैक रखें : एक गारंटर के तौर पर, अगर पर्सनल लोन का समय पर भुगतान किया जा रहा है, तो आपको उधारकर्ता से या लोनदाता की जांच करते रहना चाहिए। ऐसा करना आपका कर्तव्य होना चाहिए, ताकि यह सुनिश्चित किया जा सके कि उनकी देनदारी आप पर न पड़े.
नहीं, असुरक्षित पर्सनल लोन लेने के लिए बैंक गारंटर हमेशा ज़रूरी नहीं होता है। हालांकि, अगर उधारकर्ता का क्रेडिट स्कोर पुअर (यानी 750 से कम) है, तो बैंक अपने निर्णय पर किसी योग्य गारंटर से पर्सनल लोन गारंटी की मांग कर सकता है.
गारंटर लोन लेनदेन के गवाह के रूप में कार्य करता है और यह सुनिश्चित करने की ज़िम्मेदारी लेता है कि उधारकर्ता लोन का भुगतान करेगा। अगर उधारकर्ता अपने भुगतान में चूक करता है, तो गारंटर कानूनी रूप से लोनदाता का भुगतान करने के लिए भी बाध्य है।
आप एक गारंटर के साथ जो राशि उधार ले सकते हैं, वह काफी हद तक आपके और आपके गारंटर के क्रेडिट स्वास्थ्य के आधार पर भिन्न होती है.
अलग-अलग बैंकों और औपचारिक लोनदाताओं में एक गारंटर के लिए अलग-अलग पात्र क्राइटेरिया होते हैं, लेकिन पर्सनल लोन के लिए कुछ सामान्य मानदंड यह हैं कि एक गारंटर के पास उधारकर्ता की तुलना में मजबूत क्रेडिट हेल्थ होनी चाहिए, उनकी इनकम स्थिर होनी चाहिए, वे देश के स्थायी निवासी होने चाहिए और उनके पास वैध दस्तावेज और आईडी प्रूफ होने चाहिए.
यह देखते हुए कि लोन आवेदन की प्रक्रिया में कितना समय लगता है, उपलब्ध कई पर्सनल लोन विकल्पों के माध्यम से ब्राउज़ करके ऑनलाइन ही अपनी पसंद के पर्सनल लोन का चयन करना सबसे अच्छा है।

एक्याडमी बाय बजाज मार्केट्स
 47202

टैक्स की उलझन को आसानी से सुलझाएं! इनकम टैक्स 101 जानें, शुरुआती लोगों के लिए टर्म्स के साथ मुश्किल शब्दों को आसान बनाएं, और पुराने या नए सिस्टम में से चुनें।
 165541
क्रेडिट की दुनिया को अनलॉक करें! सही कार्ड चुनने से लेकर समझदारी से लोन मैनेजमेंट तक, समझदारी से आगे बढ़ें।
 97880
मनी मैनेजमेंट और फाइनेंशियल प्लानिंग में पर्सनल फाइनेंस की मूल बातें, लक्ष्य निर्धारित करना, बजट बनाना शामिल है।
 28605
निवेश दुनिया की खोज करें! शुरुआती गाइड से लेकर तेज-तर्रार रणनीतियों तक, भारत के विकल्पों के खजाने का पता लगाएं।
 18764
भारत में विभिन्न प्रकार के इंश्योरेंस पर आवश्यक जानकारी खोजें।
 4584
फाइनेंस में टेक में आपका स्वागत है, जहां हम टेक्नोलॉजी और फाइनेंस के रोमांचक इंटरसेक्शन का पता लगाते हैं।






 लोन्स
 अकादमी