हमारे प्रोडक्ट्स
 कार्ड्स
 इंश्योरेंस
 इन्वेस्टमेंट
 स्टॉक मार्केट
 इलेक्ट्रानिक्स मॉल
 सिबिल स्कोर
 नॉलेज सेंटर
 कैलकुलेटर्स
हमारी सेवाएं

 कॉल ना करे
 En
 हम स्पैम नहीं करते हैं
ओ.टी.पी. दोबारा भेजें
हमारे पास आपके लिए कुछ ऑफ़र हैं।
 100% सेफ और सुरक्षित
अधिक जाने-1 के सिबिल स्कोर के बारे में और यह आपके क्रेडिट एप्लिकेशन को कैसे प्रभावित करता है
आखिरी अपडेट: जुलाई 04, 2026
ए-1 सिबिल स्कोर (जिसे नो हिस्ट्री या एनएच के रूप में भी दर्शाया गया है) इंगित करता है कि उधारकर्ता के पास रिकॉर्ड पर कोई सिबिल स्कोर नहीं है। प्रभावी रूप से, वैल्यू 1 के सिबिल स्कोर का मतलब है कि क्रेडिट हिस्ट्री की अनुपस्थिति है या ब्यूरो के पास मानक तीन अंकों का मूल्य उत्पन्न करने के लिए अपर्याप्त डेटा है।
निम्नलिखित परिदृश्यों के परिणामस्वरूप किसी व्यक्ति का सिबिल-1 स्कोर हो सकता हैः
अगर उधारकर्ता के नाम पर कोई क्रेडिट हिस्ट्री या रिकॉर्ड नहीं है
यदि व्यक्ति ने पिछले 2 वर्षों में अपने नाम पर लोन नहीं लिया है या क्रेडिट कार्ड के लिए आवेदन नहीं किया है
अगर व्यक्ति के नाम पर डायरेक्ट क्रेडिट एक्सपोजर नहीं है (उदाहरण के लिए, अगर लोग ऐड-ऑन कार्ड का इस्तेमाल कर रहे हैं)
जबकि कुछ बैंकिंग संस्थान या गैर-बैंकिंग वित्तीय कंपनियां क्रेडिट मूल्यांकन के बाद भी किसी व्यक्ति को पैसे उधार दे सकती हैं, कुछ सीधे-1 के सिबिल स्कोर वाले व्यक्ति के लोन आवेदन को अस्वीकार कर सकती हैं।
क्रेडिट स्कोर पैरामीटर के अलावा, बैंक निम्नलिखित का मूल्यांकन करके उधारकर्ता की पुनर्भुगतान क्षमता का विश्लेषण करते हैंः
एक बैलेंस बनाए रखना जिसे सेविंग्स अकाउंट में पर्याप्त माना जा सकता है, लोनदाता को आपके संचित धन और खर्चों की तस्वीर प्राप्त करने में मदद कर सकता है।
उदाहरण के लिए, अगर आप लगातार अपने अकाउंट में पर्याप्त फंड रखते हैं, तो इससे लोनदाता को यह एहसास होगा कि आपकी वित्तीय स्थिति उचित रूप से स्थिर है।
दूसरी ओर, न्यूनतम आवश्यक बैलेंस या उससे कम वाला बैंक खाता उधारकर्ता को बता सकता है कि वित्तीय स्थिति किसी ऐसे व्यक्ति के लिए आदर्श नहीं है जिसे लोन के लिए हर महीने एक निश्चित राशि का भुगतान करना होगा। अक्सर यह सुनिश्चित करने के लिए एवरेज मंथली बैलेंस (एएमबी) का विश्लेषण करें कि आपकी "डिस्पोजेबल इनकम" इतनी अधिक है कि आप अपने दैनिक लिक्विडिटी पर दबाव डाले बिना आराम से नए ई.एम.आई. दायित्वों को पूरा कर सकें।
ऐसी स्थिति उधारकर्ता को कोई भी पैसा उधार देने के बारे में लोनदाता को और अधिक संदिग्ध बना सकती है। इसलिए, जारी किए गए चेकों का अनुशासित सम्मान करना एक प्लस फैक्टर माना जाता है। लगातार उछाल से बचना वित्तीय विश्वसनीयता को दर्शाता है और यह सुनिश्चित करता है कि भविष्य में स्वचालित ई.एम.आई. कटौती सफल होने की संभावना है।
पहली बार उधार लेने वालों को शॉर्ट रीपेमेंट कार्यकाल के लिए लोन्स प्राप्त करना आसान लग सकता है। आप छात्र क्रेडिट कार्ड या एंट्री-लेवल सुरक्षित क्रेडिट कार्ड का विकल्प भी चुन सकते हैं।
बैंकिंग संस्थान आम तौर पर नए उधारकर्ताओं को छोटे सुरक्षित लोन्स की पेशकश करने के लिए अधिक खुले होते हैं। ध्यान दें कि इस तरह के लोन्स का समय पर पुनर्भुगतान धीरे-धीरे उनके क्रेडिट स्कोर में वृद्धि करेगा। कंज्यूमर ड्यूरेबल लोन या फिक्स्ड डिपॉज़िट के खिलाफ कार्ड से शुरू करके एक कम जोखिम वाला एंट्री पॉइंट बनता है जो आपकी स्थिति को "नो हिस्ट्री" से एक विशिष्ट संख्यात्मक स्कोर में बदलने में मदद करता है।
यदि उधारकर्ता किसी प्रतिष्ठित निजी संगठन या सार्वजनिक क्षेत्र की कंपनी के साथ सम्मानजनक स्थिति में काम कर रहा है, तो संबंधित जोखिम को स्टार्ट-अप में काम करने वाले व्यक्ति की तुलना में कम माना जाता है।
उदाहरण के लिए, एक अस्थायी प्रोफ़ाइल में, इन पहलुओं पर विचार किया जाता है क्योंकि उधारकर्ता का काम लोन की रकम के लिए गारंटर के रूप में कार्य करता है। "श्रेणी ए" नियोक्ता पर एक स्थिर कार्यकाल को एक सुरक्षा के रूप में देखें, एक सुसंगत कैश प्रवाह का सुझाव देते हैं जो क्रेडिट हिस्ट्री के अभाव में भी डिफ़ॉल्ट के जोखिम को कम करता है।
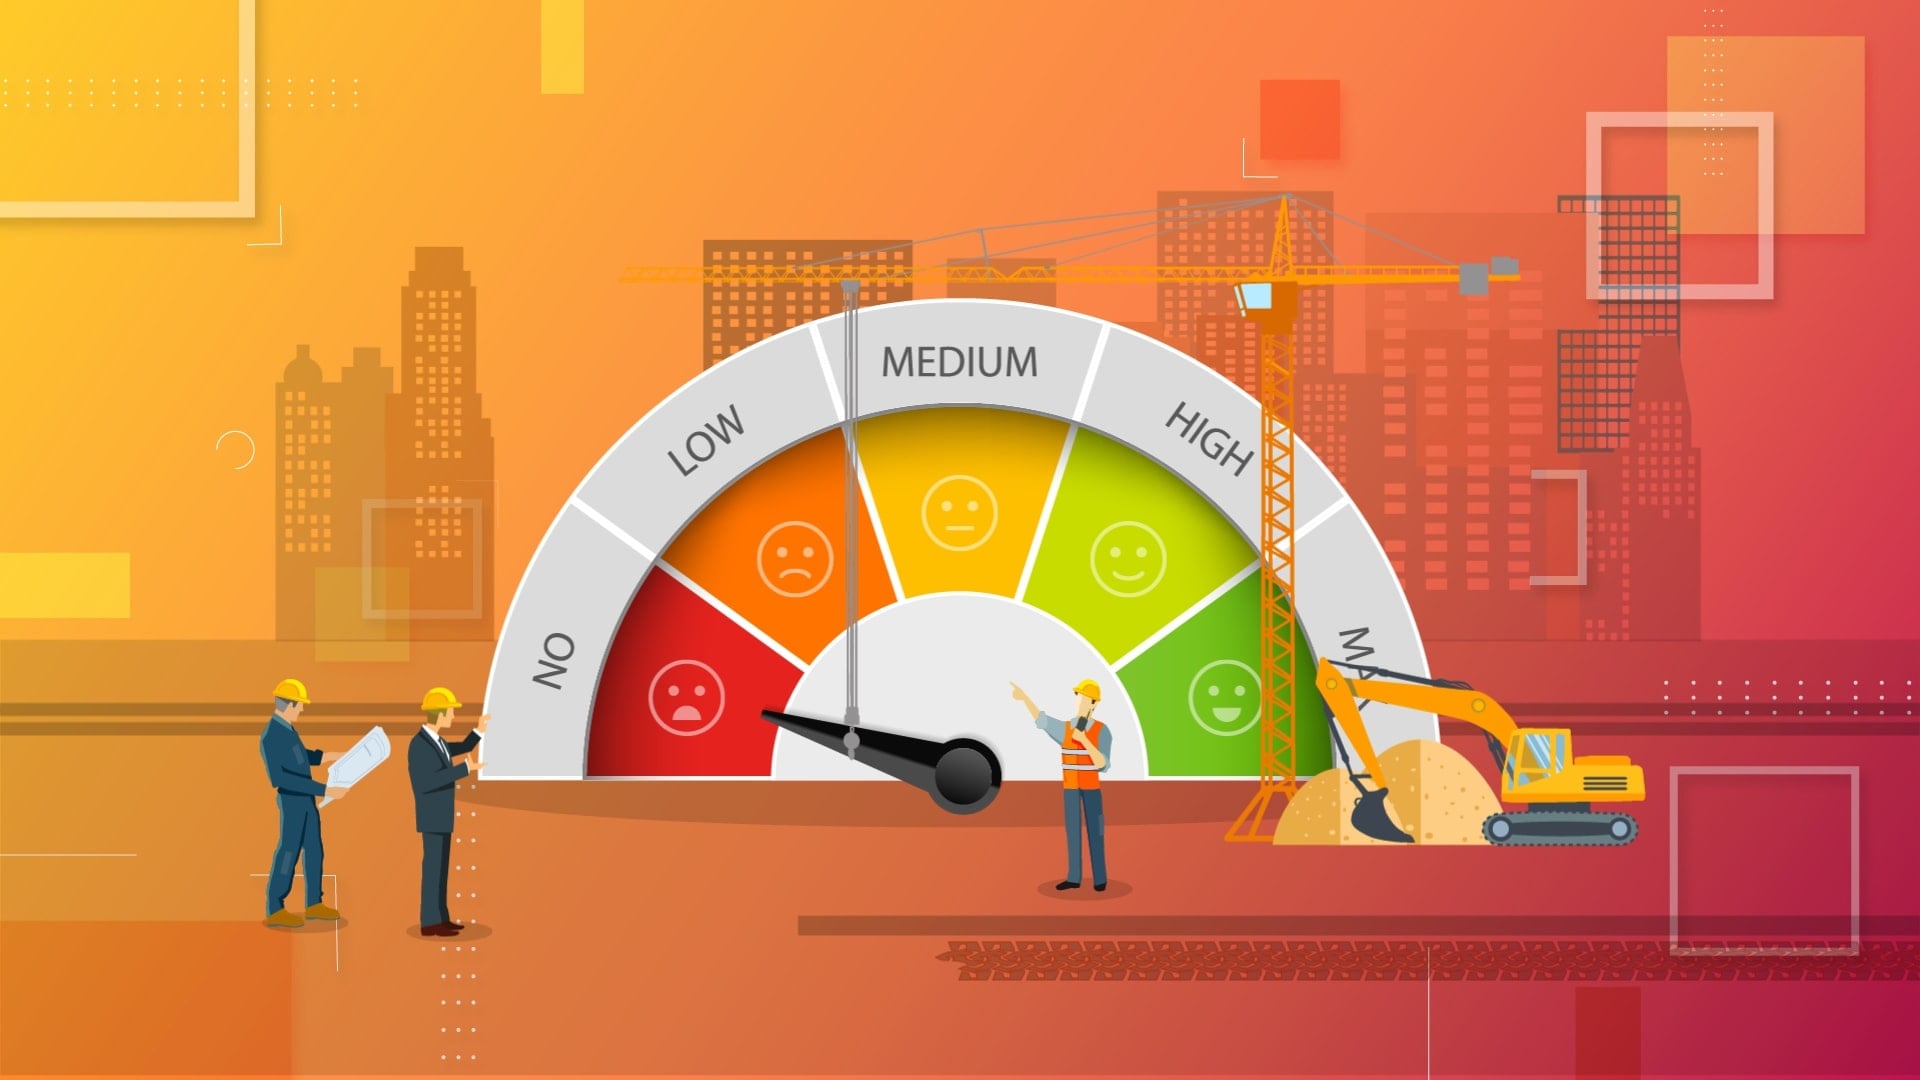

हालांकि कोई सिबिल स्कोर नहीं होना एक बाधा हो सकती है, फिर भी आप वैकल्पिक दस्तावेजीकरण और व्यक्तिगत बातचीत के माध्यम से अपनी वित्तीय स्थिरता का प्रदर्शन करके क्रेडिट सुरक्षित कर सकते हैं।
- 1 का सिबिल स्कोर, कम बार होने के बावजूद, एक विशिष्ट क्रेडिट स्थिति का एक महत्वपूर्ण संकेतक है। यह कम स्कोर नहीं है, लेकिन यह क्रेडिट हिस्ट्री की अनुपस्थिति को दर्शाता है। यहाँ-1: की सिबिल स्कोर विशेषताओं और निहितार्थों पर एक विस्तृत नज़र दी गई है
- 1 के सिबिल स्कोर का मतलब है कि क्रेडिट ब्यूरो के पास आपके क्रेडिट व्यवहार का कोई रिकॉर्ड नहीं है। यह हाल की गतिविधि की कमी को उजागर नहीं करता है, लेकिन इंगित करता है कि कम से कम पिछले 24 महीनों या उससे अधिक समय से कोई ट्रेडलाइन जानकारी उपलब्ध नहीं है। सरल शब्दों में, आपने कभी भी लोन नहीं लिया है, क्रेडिट कार्ड का इस्तेमाल नहीं किया है, या आपके पास क्रेडिट का कोई अन्य रूप है जिसकी रिपोर्ट क्रेडिट ब्यूरो को दी जाएगी। डेटा की यह अनुपस्थिति एक मानक सिबिल स्कोर की गणना को रोकती है।
लोनदाताओं लेंडिंग से जुड़े जोखिम का आकलन करने के लिए क्रेडिट हिस्ट्री पर बहुत अधिक भरोसा करें। - 1 स्कोर एक महत्वपूर्ण चुनौती प्रस्तुत करता है क्योंकि यह आपकी क्रेडिट योग्यता के बारे में कोई जानकारी प्रदान नहीं करता है। इस प्रकार, लोनदाताओं के पास आपकी पुनर्भुगतान की आदतों या ऋण को प्रबंधित करने की क्षमता का आकलन करने का कोई तरीका नहीं है। इससे लोन प्रदाताओं और क्रेडिट कार्ड जारीकर्ताओं के लिए आपके क्रेडिट आवेदनों को मंजूरी देना मुश्किल हो जाता है, क्योंकि वे इसमें शामिल जोखिम का आकलन नहीं कर सकते हैं।
चूंकि आपकी क्रेडिट हिस्ट्री उपलब्ध नहीं है, इसलिए आपको अपनी वित्तीय ताकत और पुनर्भुगतान क्षमता को प्रदर्शित करने के लिए सक्रिय रूप से वैकल्पिक दस्तावेज प्रदान करने होंगे। यह वित्तीय संस्थानों को यह समझाने के लिए महत्वपूर्ण है कि क्रेडिट हिस्ट्री न होने के बावजूद आप क्रेडिट के योग्य हैं। दस्तावेज़ों के प्रकार लोनदाताओं आपको सबमिट करने के लिए कह सकते हैं जिनमें शामिल हैंः
इनकम टैक्स रिटर्न (आई.टी.आर)
सैलरी स्लिप
एम्प्लॉयमेंट कॉन्ट्रैक्ट
बैंक के स्टेटमेंट
संपत्ति के स्वामित्व का प्रमाण, इन्वेस्टमेंटस, आदि।
कुछ मामलों में, लोनदाताओं के लिए सह-हस्ताक्षरकर्ता के रूप में एक मजबूत क्रेडिट हिस्ट्री वाले गारंटर की आवश्यकता हो सकती है। गारंटर की क्रेडिट योग्यता अतिरिक्त सुरक्षा प्रदान करती है और लोन के लिए आपकी एलिजिबिलिटी को बढ़ावा देती है।
क्रेडिट हिस्ट्री बनाने के लिए-1 सिबिल स्कोर पर काबू पाने के लिए सचेत प्रयास की आवश्यकता होती है। क्रेडिट स्थापित करने की रणनीतियों में सुरक्षित क्रेडिट कार्ड का उपयोग करना शामिल है। इन कार्डों के लिए एक कैश डिपॉजिट की आवश्यकता होती है जो क्रेडिट सीमा के रूप में कार्य करता है, जिससे लोनदाता के लिए जोखिम कम होता है। एक सुरक्षित कार्ड पर जिम्मेदार उपयोग और समय पर भुगतान एक सकारात्मक क्रेडिट हिस्ट्री बनाने में मदद करता है।
इसके अलावा, अगर परिवार के किसी भरोसेमंद सदस्य या दोस्त के पास भुगतान हिस्ट्री के साथ क्रेडिट कार्ड है, तो अधिकृत उपयोगकर्ता बनने से क्रेडिट रिकॉर्ड स्थापित करने में मदद मिल सकती है। हालाँकि, यह सुनिश्चित करना ज़रूरी है कि कार्ड जारीकर्ता क्रेडिट ब्यूरो को अधिकृत उपयोगकर्ता गतिविधि की रिपोर्ट करे।
उधारकर्ता को पैसे उधार देने से जुड़े जोखिम का आकलन करने के लिए क्रेडिट हिस्ट्री पर भरोसा करें। बिना किसी क्रेडिट हिस्ट्री के, लोनदाताओं के पास यह जानने का कोई तरीका नहीं है कि आपने अतीत में क्रेडिट को कैसे संभाला है। इससे उनके लिए आपके भविष्य के पुनर्भुगतान व्यवहार की भविष्यवाणी करना मुश्किल हो जाता है।
0 और-1 के सिबिल स्कोर के बीच तकनीकी अंतर को समझना भी महत्वपूर्ण है, क्योंकि वे आपकी क्रेडिट यात्रा के विभिन्न चरणों का संकेत देते हैं। जबकि ए-1 इतिहास की पूर्ण अनुपस्थिति (कोई इतिहास नहीं) को दर्शाता है, 0 के स्कोर (अक्सर एनए/कोई गतिविधि के रूप में लेबल किया जाता है) का मतलब है कि आपके पास छह महीने से कम का इतिहास है। यह अंतर मायने रखता है क्योंकि 0 से पता चलता है कि आपने पहले ही क्रेडिट के लिए सफलतापूर्वक आवेदन कर लिया है और संख्यात्मक स्कोर उत्पन्न होने से पहले "गर्भधारण अवधि" में हैं, जबकि एक -1 के लिए आपको पहले अपना पहला खाता खोलने के लिए तैयार लोनदाता ढूंढना होगा।
क्रेडिट हिस्ट्री महत्वपूर्ण होने के कुछ और कारण यहां दिए गए हैं।
क्रेडिट हिस्ट्री इस बात का ट्रैक रिकॉर्ड देती है कि आपने अपने वित्तीय दायित्वों को कैसे मैनेज किया है। यह दर्शाता है कि क्या आपने लगातार समय पर अपने बिलों का भुगतान किया है, आपने कितना ऋण लिया है, और क्या आपने कभी लोन पर चूक की है। यह जानकारी लोनदाताओं को भविष्य में अपने लोन को चुकाने की संभावना का अनुमान लगाने में मदद करती है।
एक पॉजिटिव क्रेडिट हिस्ट्री जिम्मेदार वित्तीय व्यवहार को दर्शाती है और डिफ़ॉल्ट के कम जोखिम को दर्शाती है। यह उधारकर्ता और लोनदाता के बीच विश्वास बनाता है। क्रेडिट हिस्ट्री से कम ब्याज दरों और उच्च क्रेडिट सीमा जैसी अनुकूल शर्तों वाले लोन्स और क्रेडिट कार्ड प्राप्त करना आसान हो जाता है।
लोनदाताओं लोन की शर्तों को निर्धारित करने के लिए क्रेडिट हिस्ट्री का इस्तेमाल करें, जिसमें इंटरेस्ट रेट, लोन राशि और पुनर्भुगतान की अवधि शामिल है। अच्छा क्रेडिट स्कोर वाले उधारकर्ताओं को आमतौर पर कम ब्याज दरें दी जाती हैं, क्योंकि उन्हें कम जोखिम भरा माना जाता है। इसके विपरीत, जिनके पास खराब या कोई क्रेडिट हिस्ट्री नहीं है, उन्हें उच्च ब्याज दरों का सामना करना पड़ सकता है या उन्हें पूरी तरह से क्रेडिट से वंचित किया जा सकता है।
आज की अर्थव्यवस्था में, क्रेडिट तक पहुंच अक्सर बड़ी ख़रीदारी के लिए ज़रूरी है, जैसे कि होम या कार। इन अवसरों तक पहुँच प्राप्त करने के लिए एक सकारात्मक क्रेडिट हिस्ट्री बनाना महत्वपूर्ण है।
बिना किसी सिबिल स्कोर के अपनी वित्तीय यात्रा शुरू करने वाले किसी भी व्यक्ति के लिए इन प्रारंभिक मार्करों को समझना आवश्यक है, क्योंकि मानक 300900 रेंज तक पहुंचने से पहले वे आपकी स्थिति का प्रतिनिधित्व करते हैं।
| स्कोर | इसका मतलब क्या है | यह किसे मिलता है | करने के लिए कार्रवाई |
|---|---|---|---|
-1 |
- 1 के सिबिल स्कोर का अर्थ है "कोई इतिहास नहीं" (एनएच)। ब्यूरो के पास आपका कोई रिकॉर्ड नहीं है। |
ऐसे व्यक्ति जिन्होंने कभी भी लोन या क्रेडिट कार्ड नहीं लिया है, या जिन्होंने 2+ वर्षों से कोई गतिविधि नहीं की है। |
"न्यू टू क्रेडिट" प्रॉडक्ट के लिए अप्लाई करें जैसे कि सुरक्षित क्रेडिट कार्ड या एक छोटा उपभोक्ता लोन। |
0 |
0 के सिबिल स्कोर का अर्थ है "कोई गतिविधि नहीं" (एनए)। आपका सफर शुरू हो गया है लेकिन स्कोर करने के लिए यह बहुत नया है। |
6 महीने से कम की क्रेडिट हिस्ट्री वाले उधारकर्ता। |
संख्यात्मक स्कोर बनाने के लिए कम से कम 6 महीने तक सभी बिलों का समय पर भुगतान करना जारी रखें। |
1 से 5 |
1 के सिबिल स्कोर का मतलब है (जोखिम सूचकांक पर) एक उच्च आत्मविश्वास, कम जोखिम वाला उधारकर्ता प्रोफ़ाइल। |
अक्सर नए-से-क्रेडिट आवेदकों के लिए नए स्कोरिंग संस्करणों (सिबिल एम.एस.एम.ई जोखिम सूचकांक) में पाया जाता है। |
मानक 700+ संख्यात्मक सीमा में जाने के लिए अनुशासित पुनर्भुगतान की आदतें बनाए रखें। |
आइए-1 स्कोर द्वारा दर्शाया गया कोई क्रेडिट हिस्ट्री न होने के निहितार्थों पर नज़र डालते हैंः
जोखिम का आकलन करने के लिए क्रेडिट हिस्ट्री पर भरोसा करें। क्रेडिट हिस्ट्री के बिना, लोनदाताओं के पास यह जानने का कोई तरीका नहीं है कि आप क्रेडिट को कैसे मैनेज करते हैं। इससे वे पैसे उधार देने में हिचकिचाते हैं, क्योंकि उनके पास पुनर्भुगतान व्यवहार की भविष्यवाणी करने का कोई आधार नहीं है। आपको लोन्स, क्रेडिट कार्ड, या क्रेडिट के अन्य रूपों के लिए अप्रूव्ड होना मुश्किल हो सकता है।
कई वित्तीय उत्पादों और सेवाओं, जैसे कि गिरवी, व्यक्तिगत लोन्स, क्रेडिट कार्ड, और यहां तक कि कुछ किराये के समझौतों के लिए क्रेडिट जांचें की आवश्यकता होती है। क्रेडिट हिस्ट्री के बिना, आपके विकल्प गंभीर रूप से सीमित होंगे।
चूंकि प्रभावी रूप से-1 स्कोर का मतलब है कि कोई इतिहास नहीं है, इसलिए आपको ग्राउंड अप से अपनी क्रेडिट हिस्ट्री बनाना शुरू करना होगा। इसमें एक सुरक्षित क्रेडिट कार्ड (जहां आप अग्रिम रूप से पैसा जमा करते हैं जो आपकी क्रेडिट सीमा के रूप में कार्य करता है) या स्थानीय क्रेडिट यूनियन से एक छोटा लोन शामिल हो सकता है।
यदि आप बिना किसी पुनर्भुगतान इतिहास के किसी भी प्रकार के क्रेडिट के लिए अनुमोदित होने में सक्षम हैं, तो एक उच्च इंटरेस्ट रेट शुल्क लिया जा सकता है। लोनदाताओं के लिए, किसी ऐसे व्यक्ति को लोन ऑफ़र करने में ज़्यादा जोखिम होता है, जिसकी कोई क्रेडिट हिस्ट्री नहीं है। ऐसा इसलिए है क्योंकि वे अधिक शुल्क लेकर उक्त जोखिम की भरपाई करते हैं।
यह समझना ज़रूरी है कि कोई क्रेडिट हिस्ट्री न होना खराब क्रेडिट होने के समान नहीं है। ए-1 स्कोर, या बस कोई क्रेडिट हिस्ट्री नहीं होने का मतलब यह नहीं है कि आप आर्थिक रूप से गैर-जिम्मेदार हैं। आपकी वर्तमान आय, संचित धन, और संपत्ति अभी भी आपकी समग्र वित्तीय स्थिति के लिए प्रासंगिक हैं, लेकिन वे सिबिल स्कोर को प्रभावित नहीं करेंगे, और इसके विपरीत।

समीक्षक
ए-1 सिबिल स्कोर का मतलब है कि किसी व्यक्ति की कोई क्रेडिट हिस्ट्री नहीं है। यदि व्यक्ति की सिबिल स्कोर को-1 के रूप में दर्शाया गया है, तो यह कहता है कि उधारकर्ता ने आज तक या पिछले 2 वर्षों में क्रेडिट कार्ड या लोन का कोई रूप नहीं लिया है।
एक नकारात्मक सिबिल स्कोर इंगित करता है कि कोई क्रेडिट हिस्ट्री उपलब्ध नहीं है। यदि आपका सिबिल स्कोर नेगेटिव है, तो आपको अपनी क्रेडिट हिस्ट्री शुरू करने के लिए क्रेडिट कार्ड के लिए आवेदन करने पर विचार करना चाहिए। आमतौर पर सिबिल स्कोर की गणना करने में लगभग 6 महीने का क्रेडिट हिस्ट्री लगता है।
यदि आपके पास 0 का स्कोर है, तो इसका मतलब है कि एनए या कोई गतिविधि नहीं है। सीधे शब्दों में कहें तो इस स्कोर का मतलब है कि आपने अभी-अभी अपना वित्तीय सफर शुरू किया है। अगर आपकी क्रेडिट हिस्ट्री 6 महीने से कम है, तो यह स्कोर असाइन करें। - 1 के ए सिबिल स्कोर का अर्थ है "कोई इतिहास नहीं" (एनएच), जो क्रेडिट रिकॉर्ड की कमी को दर्शाता है।
इस बात पर निर्भर करते हुए कि आप अपने चुने हुए लोनदाता द्वारा सेट किए गए दूसरे एलिजिबिलिटी क्राइटेरिया को कितनी अच्छी तरह पूरा करते हैं, आप लोन के लिए योग्य हो सकते हैं। आमतौर पर, एक सुरक्षित लोन जैसे ए बाइक लोन या गोल्ड लोन इसे प्राप्त करना आसान हो सकता है क्योंकि कोलैटरल आपके-1 क्रेडिट स्कोर के कारण लेंडिंग से जुड़े जोखिम को ऑफसेट करने में मदद करता है।
अगर आपके पास-1 सिबिल स्कोर, लोनदाताओं है, तो आमतौर पर अपनी वित्तीय स्थिरता और पुनर्भुगतान क्षमताओं को साबित करने के लिए आपको कुछ अतिरिक्त दस्तावेज़ जमा करने होते हैं। इनमें से कुछ में शामिल हैंः
एम्प्लॉयमेंट कॉन्ट्रैक्ट
इनकम टैक्स रिटर्न (आई.टी.आर)
बैंक के स्टेटमेंट
सैलरी स्लिप
संपत्ति के स्वामित्व, फिक्स्ड डिपॉजिट, या अन्य इन्वेस्टमेंटस का प्रमाण
ध्यान दें कि आपको जो दस्तावेज़ सबमिट करने पड़ सकते हैं, वे उस लोनदाता के आधार पर अलग-अलग होंगे, जिससे आप लोन प्राप्त करना चाहते हैं। इसके अतिरिक्त, लोनदाता के लिए आपके पास एक स्वस्थ क्रेडिट प्रोफ़ाइल के साथ एक सह-हस्ताक्षरकर्ता की आवश्यकता हो सकती है। यह लोनदाता के लिए लोन से जुड़े जोखिम को कम करने में मदद करेगा और यहां तक कि आपको कम इंटरेस्ट रेट या लंबे कार्यकाल का आनंद लेने में सक्षम बनाएगा।
ए माइनस 1 सिबिल स्कोर "नो हिस्ट्री" (एनएच) को दर्शाता है, जिसका अर्थ है कि ब्यूरो के पास स्कोर की गणना करने के लिए अपर्याप्त डेटा है। हालांकि यह "खराब" स्कोर नहीं है, यह इंगित करता है कि आप पहली बार उधारकर्ता हैं जिनका कोई पुनर्भुगतान ट्रैक रिकॉर्ड नहीं है। लोनदाताओं आपकी इनकम और रोजगार स्थिरता का मैन्युअल रूप से मूल्यांकन करके अभी भी आपके आवेदन को मंजूरी दे सकता है।
ए सिबिल स्कोर 1 का मतलब है कि आपको सिबिल TransUnion स्कोर 2.0 "नो हिस्ट्री" ब्रैकेट के तहत वर्गीकृत किया गया है। यह विशिष्ट मूल्य इंगित करता है कि आपकी क्रेडिट हिस्ट्री या तो मौजूद नहीं है या इसमें छह महीने से कम का डेटा है। यह एक प्लेसहोल्डर के रूप में तब तक काम करता है जब तक कि आप एक मानक स्कोर के लिए पर्याप्त क्रेडिट डेप्थ नहीं बनाते हैं।
हां, आप फिक्स्ड डिपॉज़िट के खिलाफ जारी सुरक्षित क्रेडिट कार्ड का विकल्प चुनकर बिना सिबिल स्कोर के भी आसानी से क्रेडिट कार्ड प्राप्त कर सकते हैं। वैकल्पिक रूप से, वेतनभोगी पेशेवरों के लिए छात्र क्रेडिट कार्ड या एंट्री-लेवल कार्ड बेहतरीन विकल्प हैं। ये प्रोडक्ट आपको स्क्रैच से अपना पहला क्रेडिट फुटप्रिंट बनाने में मदद करते हैं।





 लोन्स
 अकादमी